

« On va attendre cet automne pour voir comment le marché évolue. » Vous avez probablement entendu cette phrase des dizaines de fois en fin de rendez-vous d'estimation. Face à cette hésitation, la tentation est grande de dérouler vos arguments, de réexpliquer votre plan de communication ou de tenter de convaincre le propriétaire que c'est le moment idéal pour vendre. Résultat ? Le prospect se braque, se retranche derrière son besoin de réflexion et votre dossier finit au fond d'un tiroir.
Ce surplace n'est pourtant pas une décision neutre. Chaque mois qui passe sans action entraîne une dépréciation invisible, des charges fixes qui s'accumulent et un projet de vie mis sous perfusion. Le rôle du conseiller immobilier n'est pas de forcer une signature avec des recettes d'un autre temps, mais de servir de miroir pour révéler la réalité de la situation. Voici comment structurer votre démarche pour aider un propriétaire indécis à évaluer lui-même la facture du temps qui passe.
- Un vendeur qui reporte son projet ne fait pas une pause neutre : il subit un coût financier et émotionnel mesurable.
- L'erreur classique consiste à argumenter sur le prix, alors qu'il faut amener le prospect à chiffrer lui-même son inaction.
- La méthode Quantum Closing permet de transformer l'hésitation en levier de décision sans jamais exercer de pression commerciale.
- Le silence post-questionnement est l'outil décisif pour laisser le propriétaire prendre conscience de son propre risque.
Pourquoi le vendeur indécis ne voit pas son propre risque
Lorsqu'un propriétaire décide de reporter sa mise en vente ou de « tester le marché » à un prix hors réalité, il est persuadé de ne prendre aucun risque. Dans son esprit, le bien reste sa propriété, la valeur théorique est préservée et attendre quelques mois ne coûte rien. Cette illusion de sécurité est le principal obstacle lors d'une prise de mandat immobilier : le vendeur pense que le temps joue en sa faveur.
En réalité, le surplace sur le marché a un prix immédiat. Il y a les coûts visibles comme la taxe foncière, les charges de copropriété, les intérêts d'emprunt ou l'entretien courant. Et il y a les coûts invisibles : la fatigue mentale, l'usure de l'annonce qui s'évente sur les portails et le report d'un projet personnel ou professionnel.
Le réflexe habituel du conseiller immobilier est de vouloir démontrer cette erreur. On sort des statistiques, on explique la hausse des taux ou la baisse des volumes de transaction. C'est une erreur stratégique. Plus vous apportez d'arguments extérieurs, plus le prospect monte des défenses pour protéger sa position. L'enjeu n'est pas d'avoir raison face au vendeur, mais de l'amener à réaliser seul ce que lui coûte son attente.
L'argumentation technique et les données de marché suffisent à convaincre un vendeur d'agir immédiatement.
Le vendeur n'agit que lorsqu'il chiffre lui-même l'impact financier et émotionnel de son statut quo sur sa propre vie.
Le concept du coût de l'inaction : une question de posture
Chiffrer le surplace repose sur un changement de posture fondamental. Dans la vente classique, le conseiller immobilier tente de prouver la valeur de son accompagnement. En Quantum Closing, l'attention se déplace vers le problème réel du propriétaire. La question n'est plus « Pourquoi devez-vous signer avec moi ? », mais « Qu'est-ce que cela vous coûte de ne rien changer aujourd'hui ? ».
Cette approche s'appuie sur la psychologie comportementale : la peur de perdre est un moteur de décision bien plus puissant que l'espoir de gagner. Tant que le prospect voit la signature du mandat comme un risque (s'engager, payer des honoraires, se tromper), il hésite. Dès qu'il réalise que rester passif comporte un risque supérieur à l'action, son arbitrage change.
J'observe régulièrement chez les conseillers immobiliers que j'accompagne que les réticences en fin d'entretien ne viennent pas d'un manque de compétences techniques, mais d'un défaut de découverte. Si vous n'avez pas identifié ce que le vendeur perd à attendre, vous n'avez aucun levier légitime pour l'aider à décider.
Ce changement exige de sortir du rôle de vendeur de services pour adopter celui de guide. Vous êtes là pour poser les questions inconfortables que le propriétaire évite de se poser seul. Il ne s'agit pas de créer une fausse urgence, mais de faire émerger la réalité des chiffres et du projet de vie.
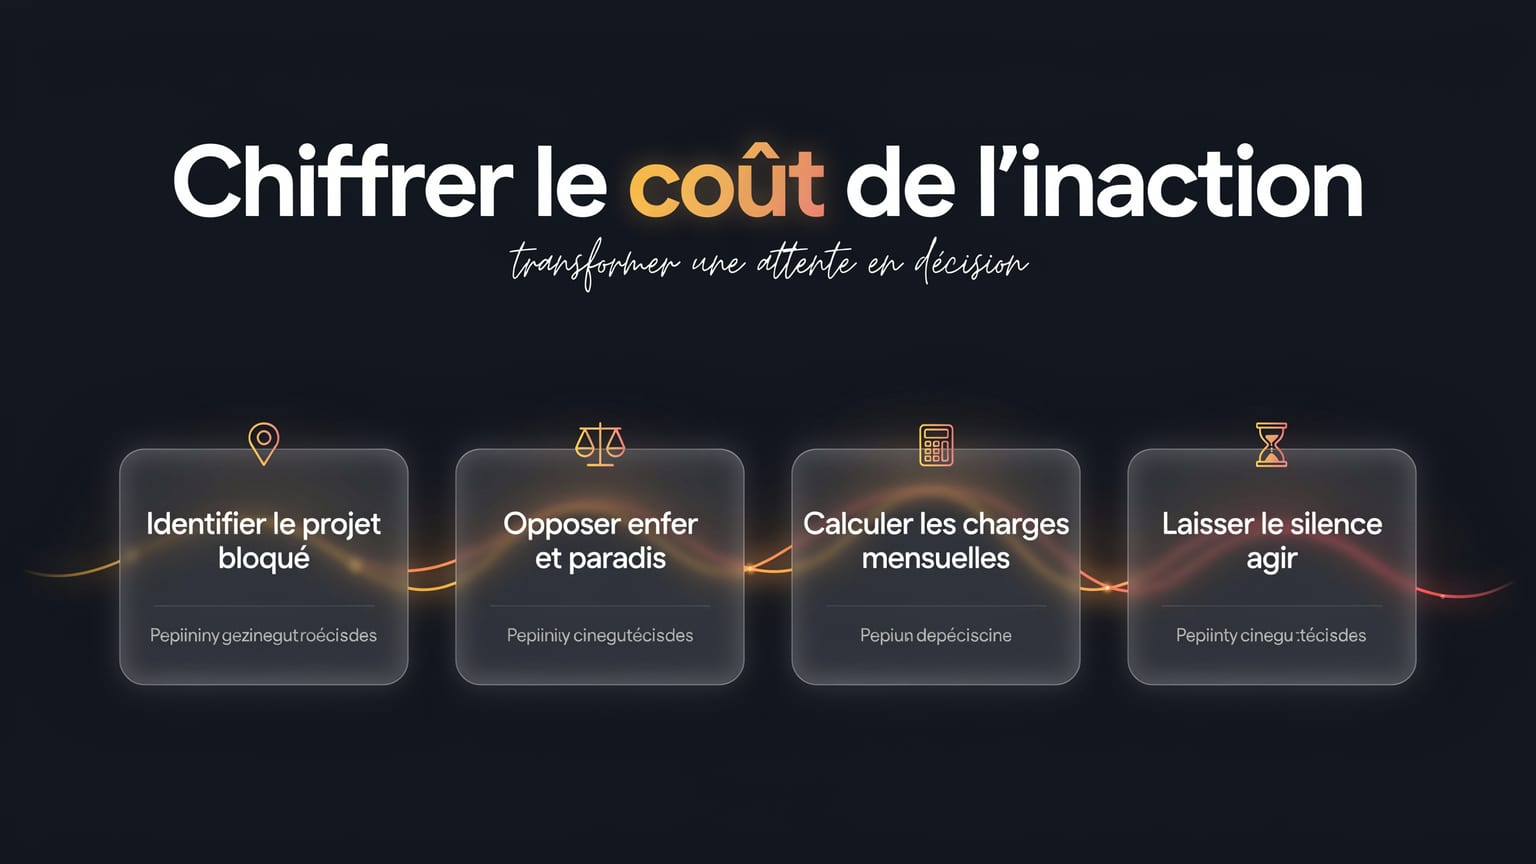
La méthode en 4 étapes pour faire chiffrer le surplace
Pour amener votre prospect à prendre conscience du coût réel de son attente sans créer de confrontation, il convient de suivre une progression questionnante bien précise.
Identifier le projet de vie bloqué
Commencez par sortir du cadre strictement immobilier. Le bien n'est qu'un véhicule. Ce qui compte, c'est ce qui se passe derrière : un déménagement professionnel, un rapprochement familial, un divorce à régler ou une retraite à financer. Questionnez les raisons profondes du départ pour comprendre ce que l'attente paralyse concrètement dans le quotidien du propriétaire.
Faire émerger les enfers et le paradis
Clarifiez le contraste entre la situation actuelle inconfortable (l'enfer) et la situation visée une fois la transaction conclue (le paradis). Plus l'écart entre le quotidien subi et le projet futur est net, plus la valeur de la décision devient évidente. Si le projet futur n'a pas de charge émotionnelle positive, le vendeur n'aura aucune raison de sortir de sa zone de confort.
Poser la question miroir sur le coût financier
Faites faire le calcul par le propriétaire lui-même. Ne dites pas « Vous perdez 600 euros par mois ». Demandez plutôt : « Entre la taxe foncière, les charges et l'assurance, combien vous coûte cette maison chaque mois où elle reste sur le marché ? ». Additionnez ensemble les sommes sur six mois ou un an. C'est le vendeur qui doit prononcer le chiffre final.
Laisser le silence opérer
Une fois le montant verbalisé par le prospect, taisez-vous. Le silence qui suit l'annonce d'un chiffre lourd est l'espace où s'effectue la prise de conscience. Si vous meublez le vide par de la réassurance, vous coupez l'effet de votre question. Laissez le propriétaire intégrer la réalité de sa situation.
L'application de ce déroulé demande de la méthode et de la retenue. Pour approfondir la conduite de vos entretiens, vous pouvez consulter notre guide sur le déroulé du R1 et R2 en immobilier.
L'erreur fatale : vouloir vendre la solution au lieu de laisser le vendeur conclure
L'écueil le plus fréquent chez les conseillers immobiliers réside dans la précipitation. Dès que le prospect exprime une difficulté financière ou personnelle liée à l'attente, le réflexe immédiat est de sauter sur l'occasion pour présenter sa stratégie commerciale. C'est le meilleur moyen de gâcher le travail d'investigation réalisé en amont.
Si vous proposez votre solution trop tôt, le propriétaire perçoit une opportunité commerciale et se réinstalle en position de défense. Vous devez laisser le prospect faire le lien entre son problème et la nécessité d'agir. C'est le principe de la vente immobilière sans confrontation.
Ne proposez jamais votre mandat immédiatement après avoir fait chiffrer le surplace. Attendez que le prospect verbalise son besoin d'aide ou demande explicitement quelle est la marche à suivre pour débloquer sa situation.Un conseiller immobilier qui tient sa posture d'expert ne presse pas son interlocuteur. Il accepte le rythme du client tout en maintenant un cadre ferme. Si le vendeur décide malgré tout d'attendre en connaissance de cause, la décision lui appartient, mais elle est désormais prise en toute lucidité.