

Vous avez signé deux beaux mandats en mars. La commission semblait acquise, les voyants étaient au vert. Et pourtant, en juin, votre compte bancaire professionnel est en apnée. Entre les délais de compromis, les refus de prêt et l'attente de l'acte authentique chez le notaire, vous passez vos dimanches soirs avec une boule au ventre, à calculer si vous pourrez honorer vos prochaines cotisations URSSAF.
Ce schéma de montagnes russes financières est le quotidien de trop nombreux professionnels. Vous travaillez 60 heures par semaine, vous ne comptez plus vos kilomètres, mais vous vivez mois après mois dans l'incertitude. Le problème n'est pas votre capacité de travail. Le problème réside dans l'absence de méthode pour transformer cette activité exigeante en une entreprise rentable et prévisible.
- Une majorité de conseillers immobiliers indépendants subissent une incertitude financière chronique due au décalage de trésorerie.
- La cause principale réside dans la posture d'exécutant au lieu de piloter son activité comme une vraie entreprise.
- Sortir du cycle des revenus en montagnes russes exige de structurer sa gestion de trésorerie avec 6 mois de réserve.
- Le refus stratégique des mandats simples invendables constitue le premier levier pour stabiliser son chiffre d'affaires.
Le piège de l'apnée financière chez le conseiller immobilier
L'apnée financière est cette sensation d'étouffement que ressent le conseiller immobilier entre le moment où il signe un mandat et le jour où les honoraires arrivent enfin sur son compte. Dans la transaction immobilière, le décalage de trésorerie est structurel : il s'écoule régulièrement 3 à 6 mois entre l'accord commercial et l'acte authentique chez le notaire.
Quand un conseiller immobilier vit sans visibilité, chaque aléa devient une crise. Un acquéreur qui essuie un refus de financement, une condition suspensive qui ne se lève pas, et c'est toute la planification du trimestre qui s'effondre. Vous vous retrouvez alors à accepter n'importe quel dossier pour essayer de combler le trou.
Ce stress permanent empoisonne votre quotidien. Il gâte vos soirées en famille, altère la qualité de votre sommeil et détruit votre posture en rendez-vous. Un conseiller immobilier qui a besoin d'argent de toute urgence se sent à des kilomètres. Le vendeur le perçoit immédiatement au R2, ce qui ruine votre crédibilité.
Pourquoi le modèle du mandataire indépendant vous maintient en sursis
Beaucoup de conseillers immobiliers pensent qu'être indépendant équivaut à être entrepreneur. C'est une illusion déroutante. Si vous vous contentez d'exécuter des tâches au jour le jour sans vision d'ensemble, vous n'êtes pas un chef d'entreprise : vous êtes un commercial à votre propre compte, qui assume tous les risques sans bénéficier de la sécurité d'un salaire.
Le cycle des revenus en montagnes russes
Le schéma classique est tristement prévisible. Lorsque votre portefeuille est vide, vous prospectez dur pendant un mois. Vous décrochez deux ou trois rendez-vous, vous rentrez des mandats, puis vous passez les huit semaines suivantes à organiser les visites, gérer les diagnostics et accompagner les acquéreurs.
Pendant que vous traitez le suivi opérationnel, vous ne prospectez plus. Résultat : deux mois plus tard, vos affaires sont signées, mais votre portefeuille de départ est totalement à sec. Vous devez tout reprendre à zéro. Ce cycle d'accélération et de freinage brise votre régularité et interdit toute stabilité financière.
Le manque de discipline en trésorerie
L'autre erreur fréquente concerne la gestion des honoraires perçus. Lorsqu'une commission de 8 000 euros tombe enfin, le réflexe immédiat est souvent de compenser les mois creux ou de vous faire plaisir sans prévoir l'avenir.
Sans une séparation stricte entre les revenus de l'entreprise, le compte de réserve et votre rémunération personnelle, vous vous exposez aux régularisations fiscales et sociales. Les ressources de Bpifrance rappellent d'ailleurs régulièrement que la gestion rigoureuse du besoin en fonds de roulement est la première condition de survie de tout entrepreneur indépendant.
Adopter l'état d'esprit entrepreneur conseiller immobilier
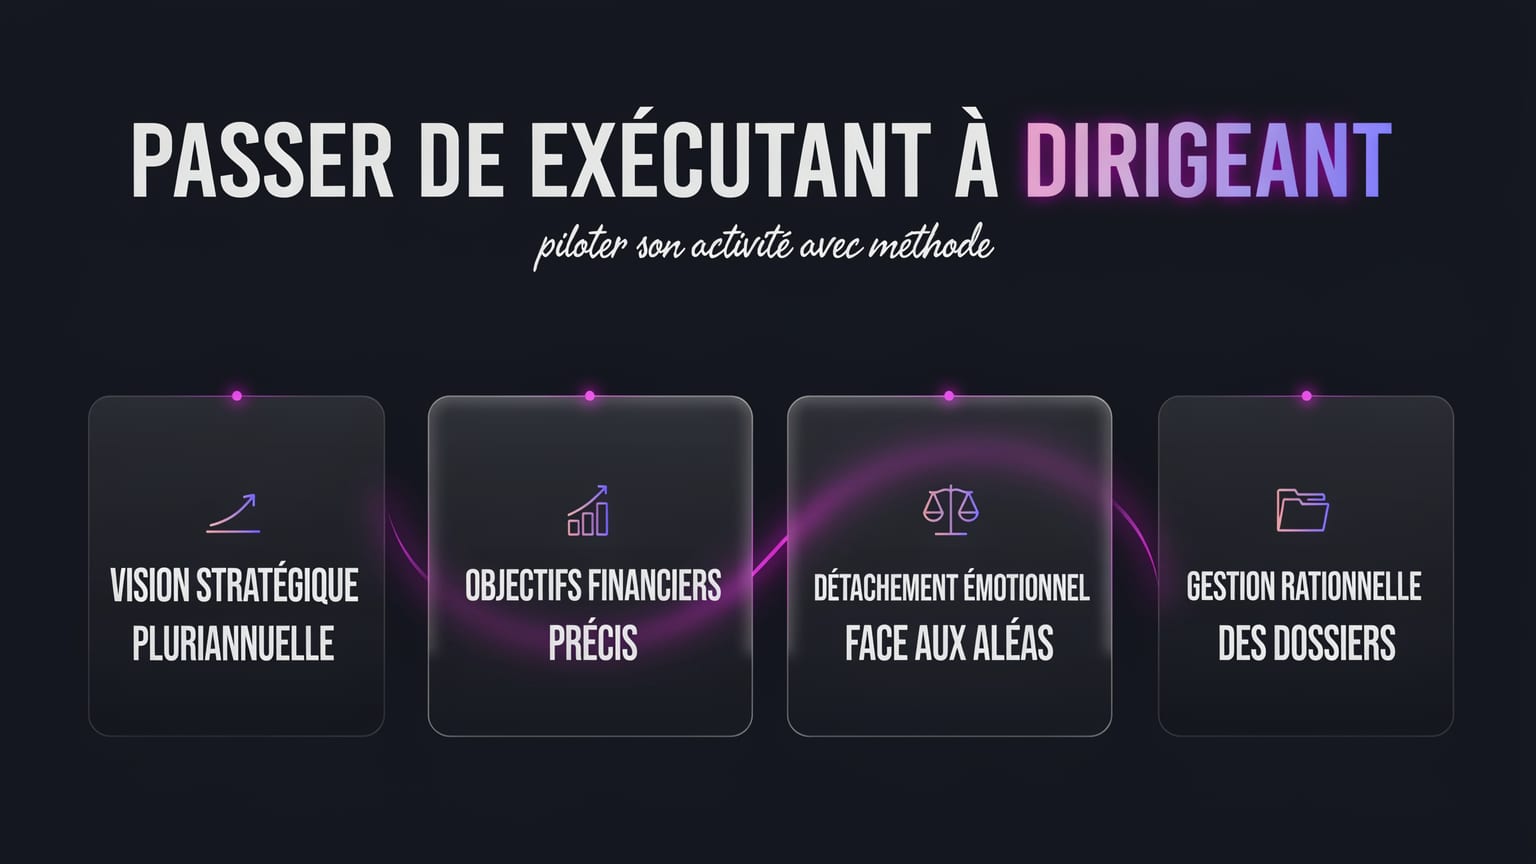
Pour sortir de ce cercle vicieux, le levier principal n'est pas de prospecter plus d'heures, mais de faire évoluer votre posture. C'est exactement l'objectif du pilier Mindset Leader: passer de l'exécutant qui subit son secteur au dirigeant qui pilote son activité avec méthode.
J'observe que les conseillers immobiliers qui franchissent durablement le cap des 100 000 euros net par an ne travaillent pas deux fois plus que les autres. Ils ont simplement cessé de se comporter en vendeurs pour adopter l'attitude fermée et cadrée d'un chef d'entreprise.
Bâtir un mental solide exige de développer une vision sur 3 à 5 ans. Vous devez savoir exactement combien de transactions vous devez réaliser, quel taux de mandat exclusif est nécessaire, et quel revenu net vous visez pour financer votre projet de vie. Pour approfondir ce sujet clé, vous devez développer un mindset conseiller immobilier à toute épreuve afin d'ancrer ces habitudes dans votre quotidien.
Quand vous avez une direction claire, un refus au R2 ou une vente qui avorte ne constitue plus un drame personnel. C'est juste un événement de gestion à corriger. Vous prenez du recul et vous gardez le cap sans dévier.
Trois leviers pour sécuriser votre trajectoire financière
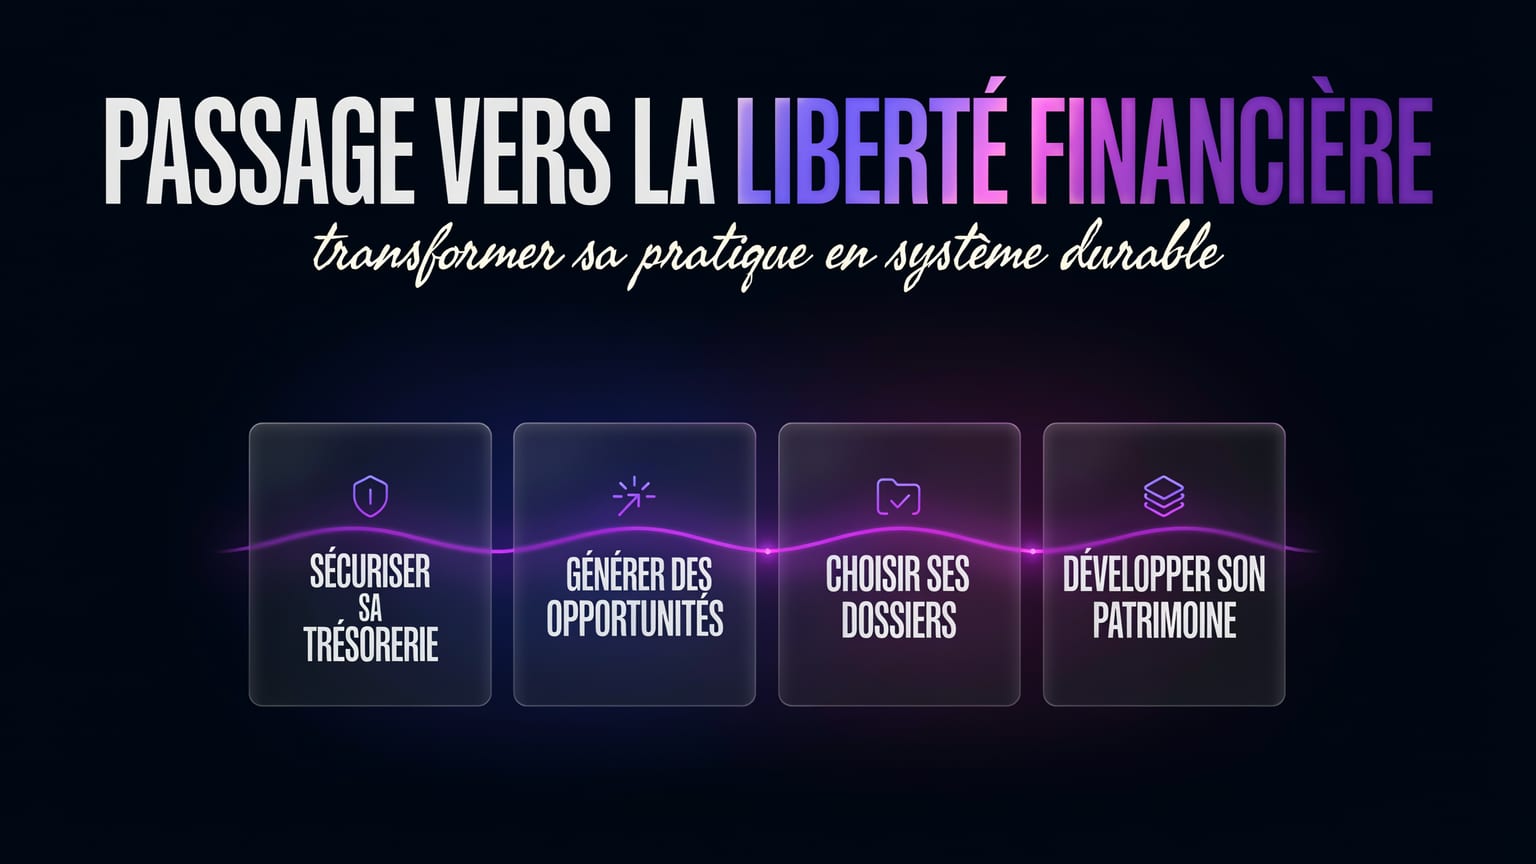
Pour construire une vraie sérénité, vous devez appliquer trois règles de gestion strictes dans votre routine hebdomadaire.
Constituer un matelas de sécurité de 6 mois
Fixez-vous comme priorité absolue de créer un fonds de réserve équivalent à 6 mois de charges fixes (personnelles et professionnelles). Ce capital stocké sur un compte séparé est votre bouclier anti-stress. Il vous donne la liberté mentale de refuser les mauvaises affaires et d'aborder vos rendez-vous sans la peur du manque.
Refuser catégoriquement les mandats simples invendables
Prendre un mandat simple surestimé pour combler un portefeuille vide est un piège redoutable. Vous allez y dépenser du temps, du carburant et de l'énergie pour un résultat aléatoire. Apprenez à dire non. Mieux vaut zéro mandat qu'un mandat pourri qui bloque votre emploi du temps et dégrade votre réputation sur le secteur.
Construire un système d'acquisition régulier
Vous ne devez plus dépendre d'une seule méthode de prospection. En combinant la prospection relationnelle ciblée, la recommandation structurée d'anciens clients et une présence de marque personnelle sur les réseaux sociaux, vous installez un flux régulier d'opportunités entrantes tout au long de l'année.
Pour gagner plus d'argent en tant que conseiller immobilier, il faut signer un maximum de mandats, même simples.
Pour stabiliser vos revenus, il faut concentrer vos efforts sur un portefeuille restreint de mandats exclusifs au prix du marché.